Direito tributário
Assessoria em planejamento de enquadramento tributário, adequação à reforma tributária (IBS e CBS), revisão de recolhimentos e defesa em autos de infração e execuções fiscais, com foco na operação empresarial.
O que fazemos
Escopo desta atuação.
01
Planejamento de enquadramento
Análise do regime tributário mais adequado à operação, com estudo de Simples, Lucro Presumido e Lucro Real e simulação de impacto.
02
Reforma tributária (IBS e CBS)
Adequação de contratos, apuração e sistemas ao novo modelo, com apoio na transição e no aproveitamento de créditos ao longo do calendário oficial.
03
Revisão de recolhimentos
Auditoria de tributos pagos, identificação de recolhimentos indevidos e recuperação administrativa ou judicial de crédito tributário.
04
Defesa em autos e execuções fiscais
Impugnação administrativa e defesa judicial em autos de infração, execuções fiscais e ações de repetição de indébito.
Como funciona
Três etapas até a assessoria começar.
Passo 01
Contato inicial
O primeiro contato pode ser feito por WhatsApp ou pelo formulário do site.
Passo 02
Reunião de diagnóstico
Reunião para apresentação do escritório e entendimento do regime atual, do porte da operação e da demanda tributária específica.
Passo 03
Proposta e início
Envio de proposta e, após aprovação, formalização do contrato de honorários e início da atuação.
Diagnóstico inicial
Conte o seu caso.
As respostas chegam ao escritório e são tratadas em sigilo profissional. Não há atendimento por robô nem triagem por terceiro.
Seus dados são usados apenas para retornar este contato, conforme a Política de Privacidade, e não são compartilhados para fins comerciais.
Perguntas frequentes
O que costumam perguntar antes.
Qual regime tributário é o melhor para a minha empresa?
Não existe resposta única. A escolha entre Simples, Lucro Presumido e Lucro Real depende do faturamento, da margem, da folha de pagamento, dos créditos disponíveis e do setor. O estudo prévio compara os três regimes com números da operação e projeta o impacto anual, para que a decisão seja formalizada antes do prazo legal de opção.
Com a reforma tributária, ainda vale a pena o Simples Nacional?
Depende. O Simples Nacional continua existindo em paralelo ao novo modelo, mas a decisão precisa considerar o repasse de crédito de IBS e CBS ao cliente que compra da empresa. Em cadeias B2B, o não gerar crédito pode custar contrato. O estudo caso a caso continua sendo o caminho e a janela de opção anual acontece em setembro.
Recebi auto de infração da Receita. O que fazer?
Existe prazo de 30 dias para impugnação administrativa, a contar da ciência do auto. A impugnação suspende a exigibilidade do crédito e evita inscrição em dívida ativa. Deixar passar o prazo não impede a defesa judicial, mas encarece: a certidão negativa fica comprometida e a discussão passa a exigir garantia. Prazo é o primeiro dado a olhar.
Tenho crédito tributário para recuperar?
Muitas empresas recolheram, sem perceber, valores indevidos ou em duplicidade em PIS, Cofins, ICMS ou ISS, com prazo prescricional de cinco anos para reaver. A revisão fiscal identifica esses valores, quantifica e escolhe entre pedido administrativo de restituição ou ação judicial, conforme o caso. O primeiro passo é a auditoria interna dos últimos cinco anos.
O que muda para a empresa com a reforma tributária em 2027?
Em janeiro de 2027 começa a cobrança efetiva da CBS, que substitui PIS e Cofins, e o IBS segue em transição até substituir ICMS e ISS, em 2033 (Emenda Constitucional 132/2023 e Lei Complementar 214/2025). O crédito passa a ser amplo, mas depende de nota fiscal correta e do recolhimento pelo fornecedor. Preço, contratos e sistemas precisam ser revistos antes da virada.
O que é split payment e quando começa?
É o recolhimento automático do IBS e da CBS no momento do pagamento: o banco ou a credenciadora separa o tributo e envia ao Fisco, e a empresa recebe só o valor líquido. A implantação foi adiada. Pelo cronograma divulgado em agosto de 2026, começa de forma gradual e facultativa no segundo semestre de 2027 e se torna obrigatória para operações entre empresas em 2028.
O que é planejamento tributário e ele é legal?
Planejamento tributário é organizar as operações da empresa para pagar o tributo devido de forma eficiente, dentro da lei. É legal quando usa opções que o próprio ordenamento oferece, como escolha de regime e de estrutura societária, o que se chama elisão. Diferente é a sonegação, que esconde o fato gerador e é crime. A fronteira está no propósito real da operação e na correspondência com a prática.
Como a empresa pode reduzir a carga tributária de forma legal?
Pela revisão do regime tributário, pelo aproveitamento de créditos a que tem direito, pela classificação fiscal correta de produtos e serviços e pela estrutura societária adequada ao negócio. Cada medida depende do setor e dos números da empresa, e precisa de base legal e documentação. O objetivo é pagar o que é devido, sem assumir risco de autuação futura.
Minha empresa pode ser excluída do Simples Nacional?
Pode. A exclusão ocorre por ultrapassar o limite de faturamento, por débitos tributários não regularizados, por exercício de atividade vedada ao regime ou por irregularidade cadastral. A Receita costuma notificar antes, e há prazo para regularizar ou apresentar defesa. Acompanhar os limites ao longo do ano e manter a situação fiscal em dia evita a saída forçada e o aumento de carga.
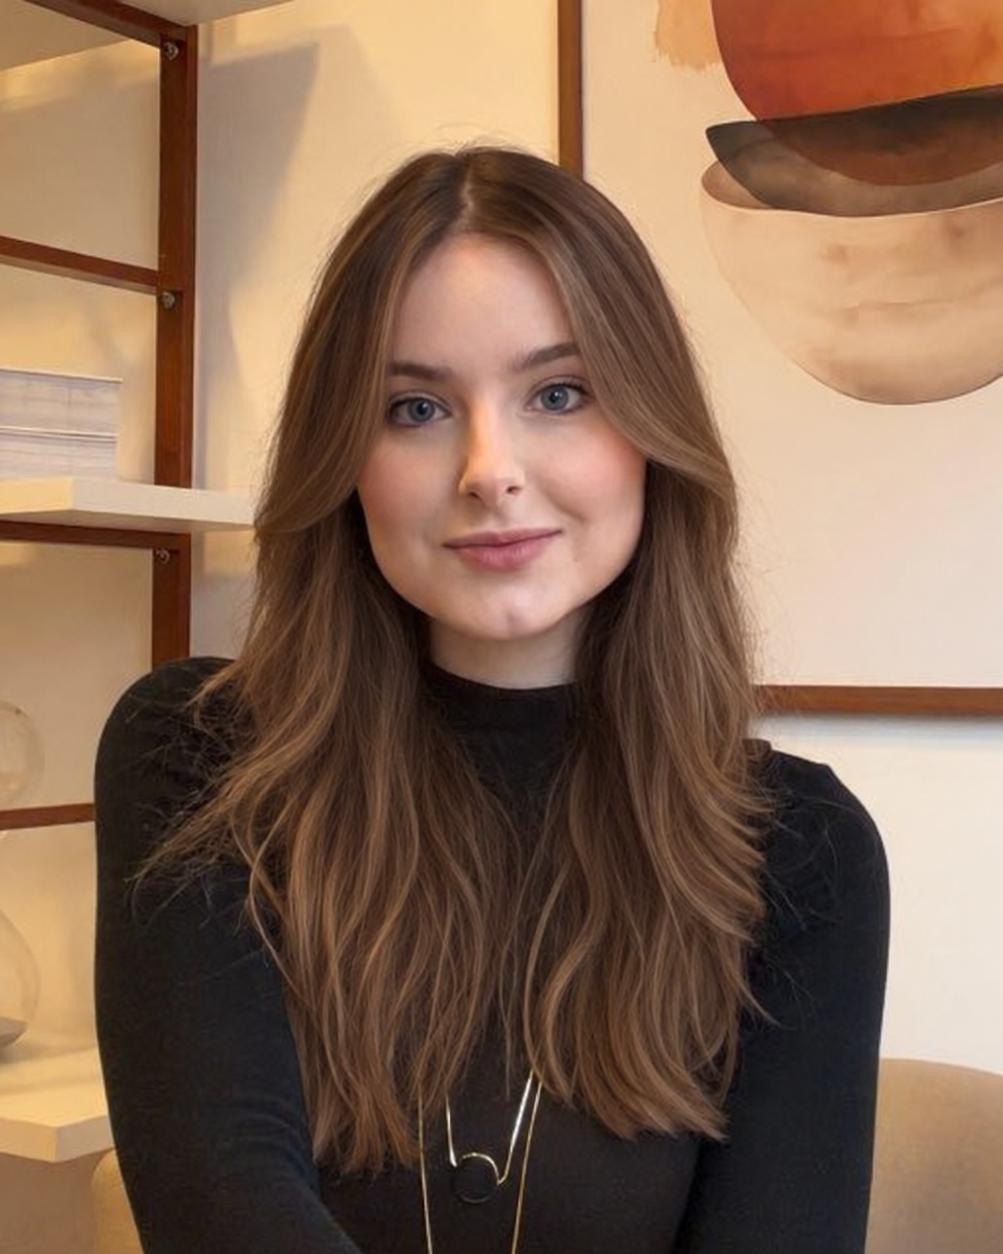
Quem responde por esta área
Letícia Santoro
OAB/PR 132.191 e OAB/SC 71.416 · PUC-PR · ESMESC
- Especialização em Direito Público, ESMESC
- Especialização em Direito Civil Aplicado e Arbitragem, EBRADI
- Especialização em Direito da Influência