Recuperação de crédito
Atuação extrajudicial e judicial para recuperação de créditos, com triagem jurídica, investigação patrimonial do devedor e estratégia de cobrança definida caso a caso.
O que fazemos
Escopo desta atuação.
01
Triagem e validação jurídica
Conferência da origem da dívida, documentos, valor e prazo prescricional, para confirmar se o crédito está apto à cobrança.
02
Investigação patrimonial
Levantamento da situação jurídica, empresarial e patrimonial do devedor, para estimar a viabilidade da recuperação.
03
Cobrança extrajudicial
Negociação e formalização de acordo, com título executivo e garantias, quando essa via for a mais adequada.
04
Execução judicial
Estruturação e ajuizamento da ação adequada, com estratégia patrimonial definida desde o início.
O método
Sete etapas, na ordem.
A pergunta que orienta o trabalho não é apenas se a dívida existe, e sim se há um caminho realista para transformar o crédito em recebimento. Cada etapa depende do resultado da anterior.
- 01
Receber
Levantamento do que existe: contrato, nota, título, histórico de cobrança e comunicação já trocada com o devedor.
- 02
Validar
Conferência da origem da dívida, do valor, dos documentos e do prazo prescricional. Crédito prescrito não sustenta execução.
- 03
Investigar
Levantamento da situação empresarial e patrimonial do devedor, incluindo grupo econômico e sinais de esvaziamento de patrimônio.
- 04
Diagnosticar
Cruzamento entre a qualidade do título e o patrimônio localizado, para estimar a viabilidade real da recuperação antes de escolher a via.
- 05
Cobrar
Cobrança extrajudicial, com negociação e formalização de acordo em título executivo, quando o diagnóstico indica capacidade e disposição de pagar.
- 06
Preparar
Montagem da estratégia processual e do conjunto probatório, com a medida patrimonial definida antes do ajuizamento, não depois.
- 07
Ajuizar
Ajuizamento da ação adequada ao caso, com acompanhamento das medidas de constrição e da evolução patrimonial do devedor.
Diagnóstico inicial
Conte o seu caso.
As respostas chegam ao escritório e são tratadas em sigilo profissional. Não há atendimento por robô nem triagem por terceiro.
Seus dados são usados apenas para retornar este contato, conforme a Política de Privacidade, e não são compartilhados para fins comerciais.
Perguntas frequentes
O que costumam perguntar antes.
Qual o prazo para cobrar uma dívida empresarial?
Depende da natureza do título. O Código Civil, na Lei 10.406/2002, fixa prazos distintos: cinco anos para dívida líquida em instrumento particular e três anos para reparação civil, entre outros. Verificar o prazo é o primeiro passo, porque crédito prescrito não sustenta execução.
Quando o sócio responde pela dívida da empresa?
Quando há desconsideração da personalidade jurídica, mecanismo pelo qual o patrimônio do sócio passa a responder pela obrigação da sociedade. O Código Civil, no artigo 50, exige abuso da personalidade, caracterizado por desvio de finalidade ou confusão patrimonial. Não basta a empresa não ter bens.
Vale a pena cobrar judicialmente qualquer valor?
Não. A decisão depende de três variáveis: o valor do crédito, a existência de patrimônio localizável do devedor e a qualidade do título. Executar quem não tem bens produz uma sentença que não vira recebimento. É por isso que a investigação patrimonial vem antes da escolha da via.
Cobrança extrajudicial ou ação judicial: como escolher?
A extrajudicial é mais rápida e barata, e cabe quando o devedor tem capacidade de pagar e interesse em acordo. A judicial cabe quando há patrimônio mas não há disposição, ou quando o prazo prescricional aperta. O diagnóstico patrimonial é o que indica qual das duas tem chance real.
Como cobrar um cliente que não paga?
A ordem costuma ser: conferir o prazo de prescrição e os documentos da dívida, enviar notificação extrajudicial, protestar o título em cartório e tentar acordo com confissão de dívida. Sem pagamento, a via judicial depende do documento: execução, quando há título executivo (art. 784 do CPC), ação monitória, quando há prova escrita sem força executiva (art. 700), ou ação de cobrança.
Protestar o título em cartório ajuda a receber?
Ajuda. O protesto, regulado pela Lei 9.492/1997, torna pública a inadimplência, leva a restrição aos cadastros de crédito e muitas vezes resulta em pagamento ainda no cartório. Também interrompe a prescrição (art. 202, III, do Código Civil). Podem ser protestados duplicata, cheque, nota promissória, contrato com valor certo e outros documentos de dívida líquida.
Posso negativar o cliente inadimplente no Serasa ou SPC?
Sim, a inclusão em cadastro de inadimplentes é legítima quando a dívida existe e está vencida. O Código de Defesa do Consumidor, no art. 43, exige comunicação prévia por escrito ao devedor antes da negativação. Registro indevido, ou mantido após o pagamento, pode gerar dever de indenizar, então o processo precisa de prova da dívida e do aviso.
Como funciona a execução de um título extrajudicial?
Títulos como cheque, duplicata, nota promissória e contrato assinado por duas testemunhas permitem execução direta, sem fase de discussão sobre a existência da dívida, conforme o art. 784 do Código de Processo Civil. O devedor é citado para pagar em três dias, sob pena de penhora. É um caminho mais rápido que a cobrança comum, por isso vale documentar bem a dívida desde o início.
Devo cobrar juros e correção monetária sobre a dívida?
Sim. A correção monetária apenas recompõe a inflação e é sempre devida; os juros remuneram o atraso. Havendo taxa prevista em contrato, ela prevalece dentro do limite legal; no silêncio, aplica-se a taxa legal a partir do vencimento ou da citação. Incluir os dois na cobrança preserva o valor real do crédito ao longo do tempo.
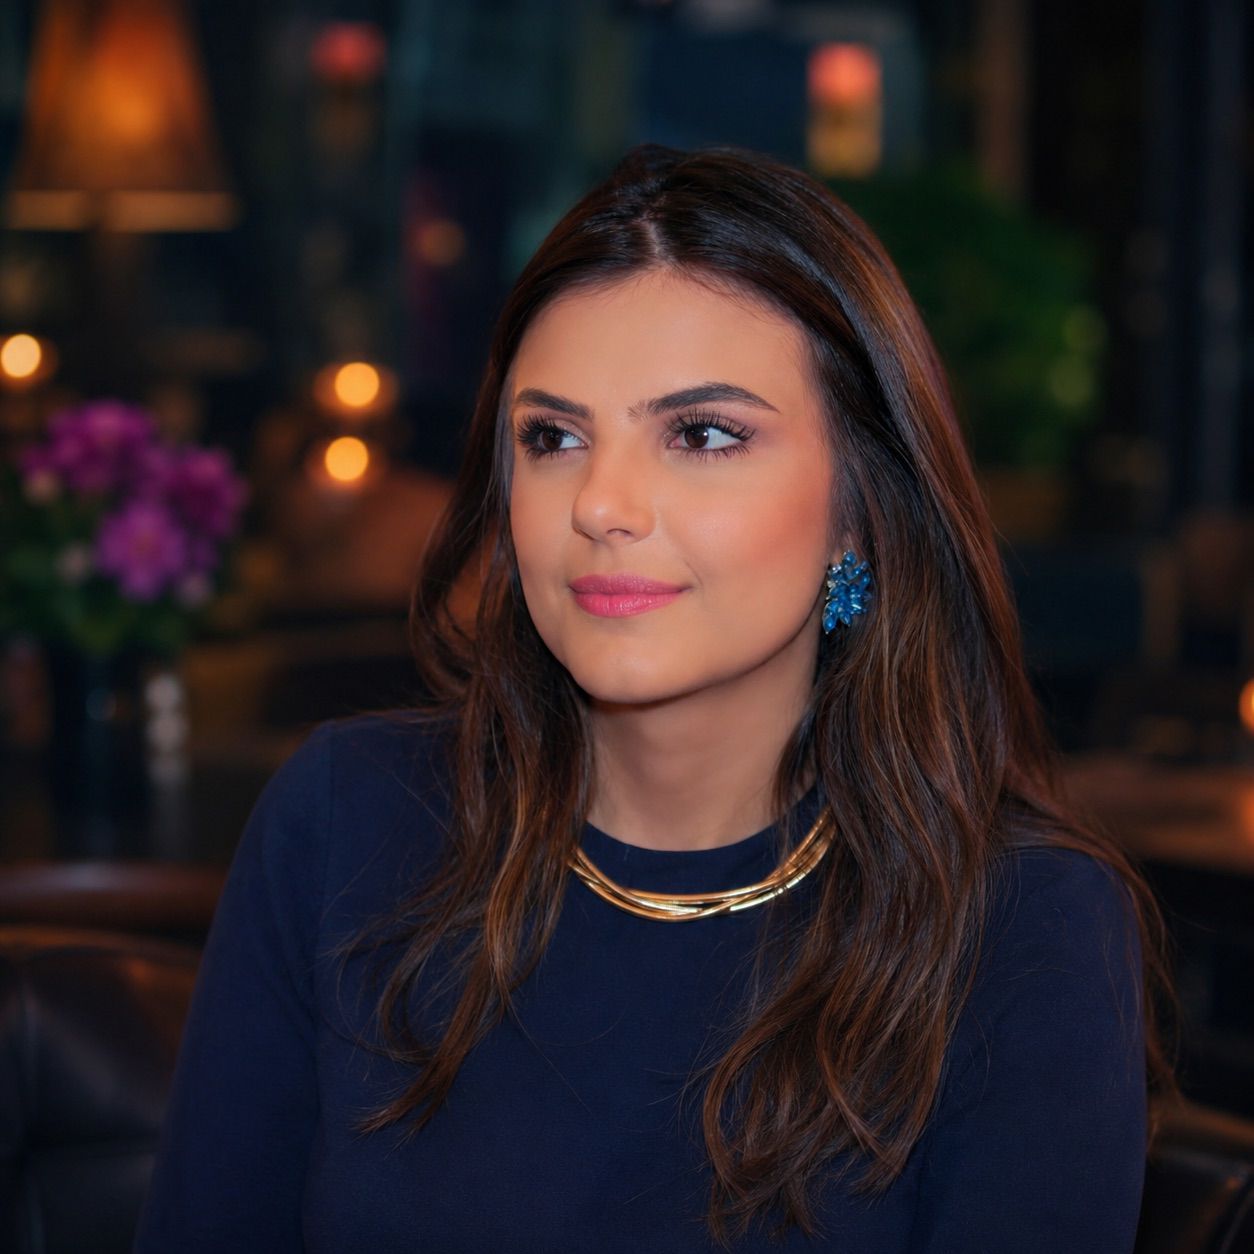
Quem responde por esta área
Júlia Vinheski
OAB/PR 121.884 · PUC-PR · Fundação Getúlio Vargas
- LL.M em Direito Empresarial, Fundação Getúlio Vargas
- Especialização em Direito Contratual Comercial e Empresarial