Setembro virou o novo janeiro tributário
A opção pelo Simples saiu de janeiro e agora acontece em setembro. E dentro dela existe uma escolha nova.
A reforma deixou de ser pauta de Brasília
Por dois anos, a Reforma Tributária foi assunto de Congresso. Emenda constitucional, lei complementar, audiência pública. Nada disso exigia ação do empresário.
Isso mudou em 30 de abril de 2026, quando foram publicados os regulamentos do IBS e da CBS.
São dois textos espelhados, um por decreto do Executivo e outro por resolução do Comitê Gestor, que juntos ultrapassam 500 páginas e descem ao nível que a lei não desce: cadastro, campo de nota, local da operação, crédito e devolução.
A partir dali, a reforma virou parametrização de sistema. E o calendário começou a correr.
O que já está valendo
Desde 3 de agosto de 2026, a maior parte dos documentos fiscais eletrônicos precisa ser emitida com os campos de IBS e CBS para os fatos geradores ocorridos a partir dessa data. Não é campo informativo. Os documento sem os campos passa a ser rejeitado pelo ambiente autorizador.
O cronograma é escalonado por documento e por natureza da operação. Não existe uma data única que sirva para todas as empresas.
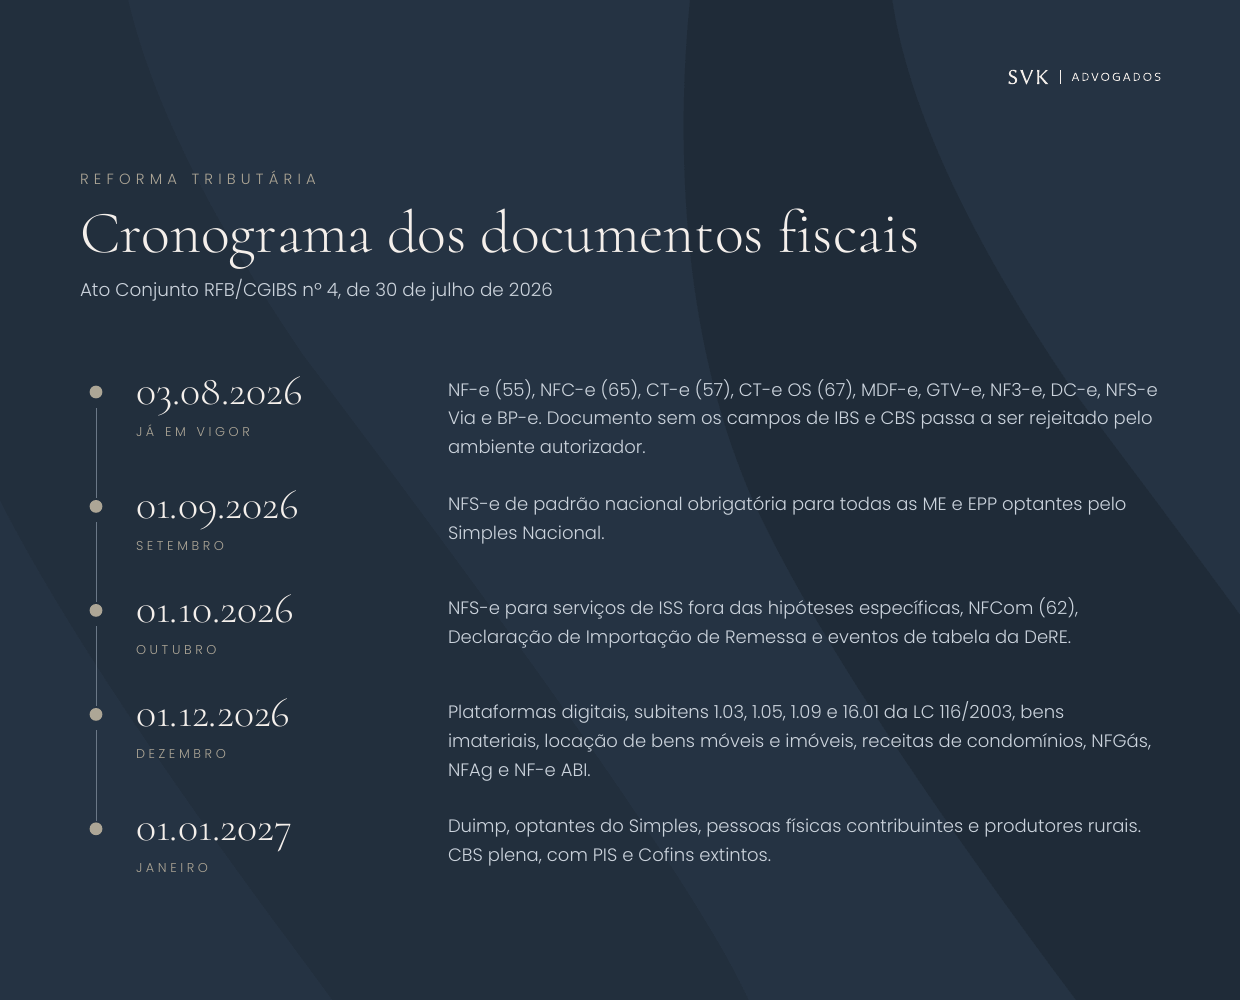
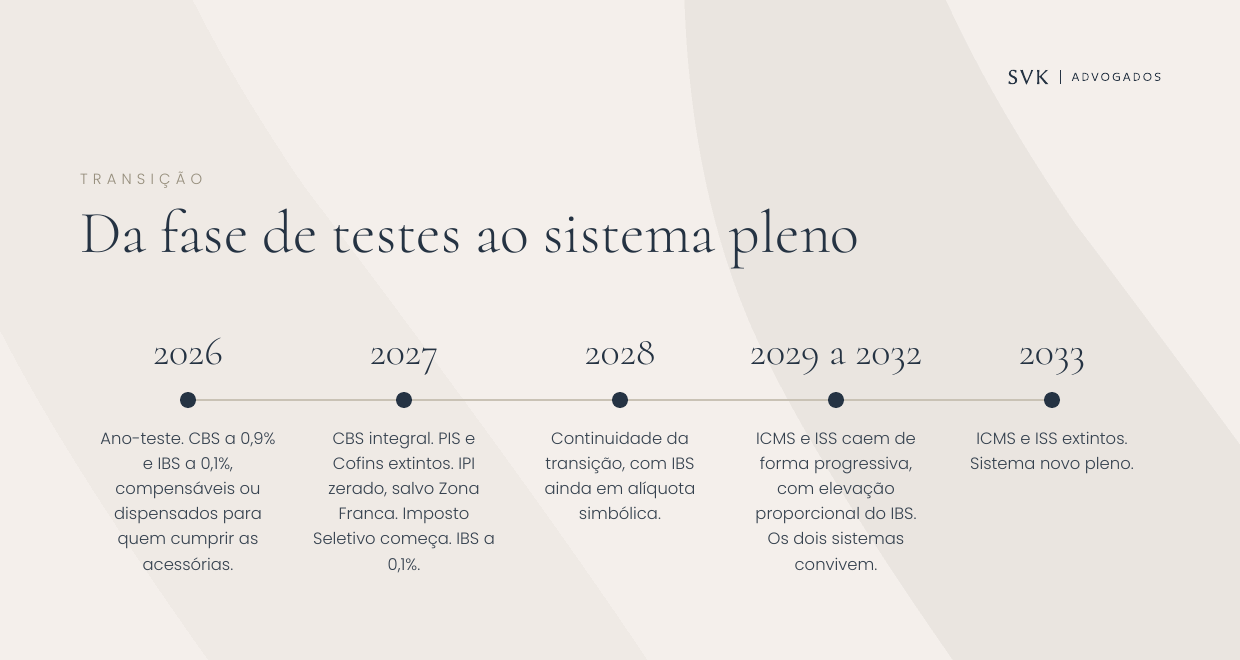
Repare que 2026 continua sendo ano de transição. CBS e IBS somam 1% sobre as operações, valor compensável ou dispensado. Mas a dispensa é condicionada ao cumprimento correto das obrigações acessórias. Quem emitir errado perde o benefício da fase de testes.
Setembro virou o novo janeiro tributário
Entre 1º e 30 de setembro de 2026 abre a janela de opção pelo Simples Nacional para o ano-calendário de 2027. Até agora, essa formalização era feita em janeiro.
E não é só a data que mudou. Dentro dessa mesma janela existe uma escolha que não existia antes.
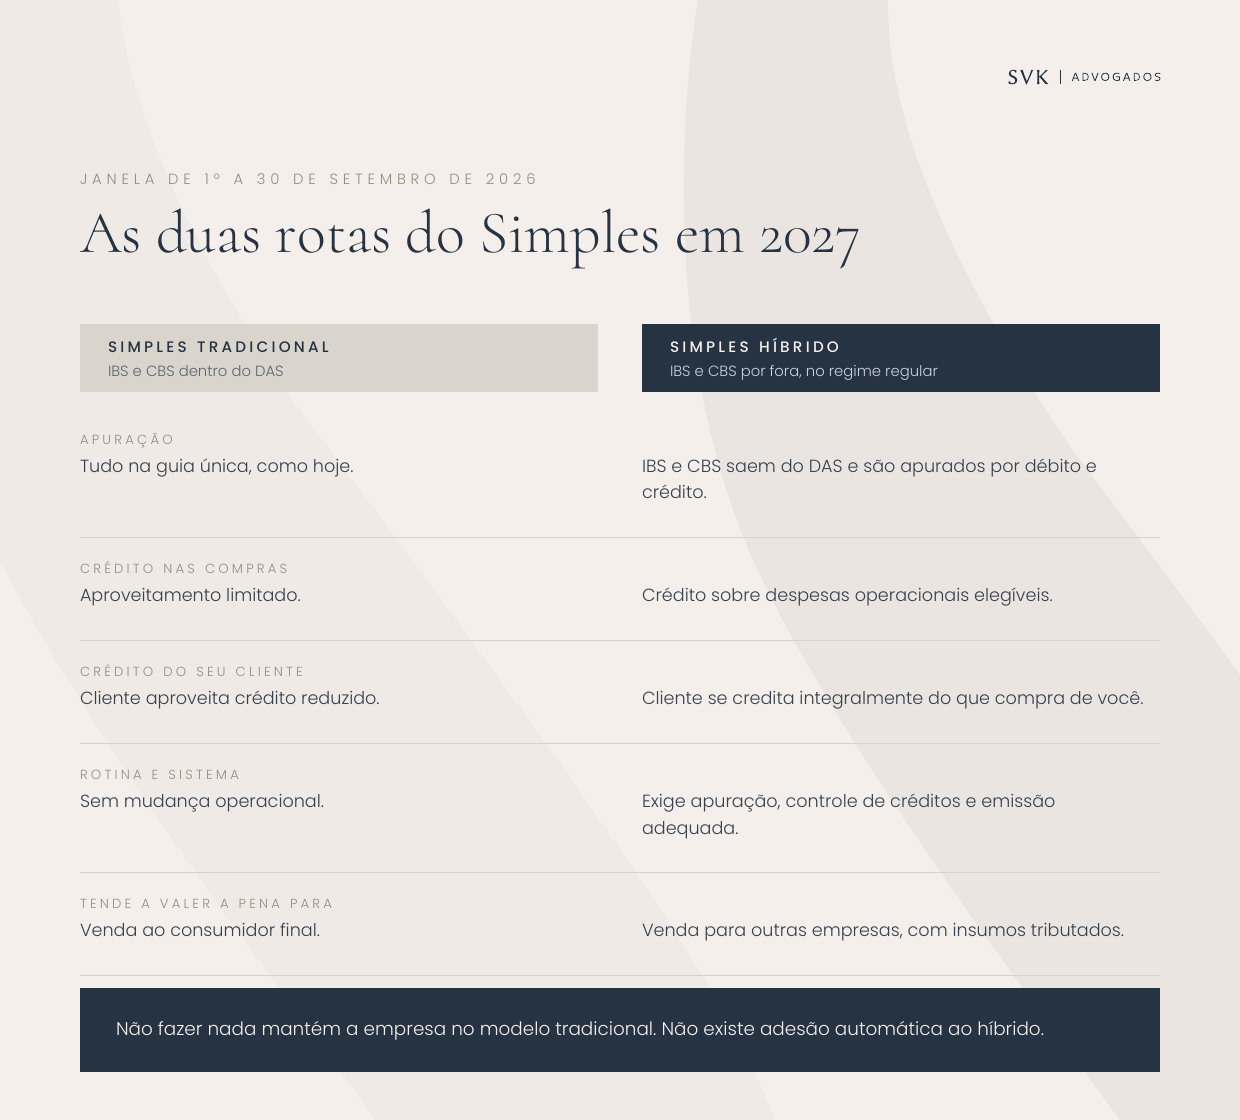
A diferença aparece menos na sua apuração e mais no seu relacionamento comercial. No regime híbrido, a sua empresa se credita das aquisições e, principalmente, os seus clientes passam a se creditar integralmente do que compram de você.
Hoje, um cliente do lucro real que compra de empresa do Simples aproveita crédito limitado.
No sistema novo, essa diferença fica explícita no preço. Para quem vende para outras empresas, deixar de gerar crédito integral em 2027 vira desvantagem competitiva visível.
Para quem vende direto ao consumidor final, o ganho tende a ser nulo. A pergunta que resolve não é quanto eu pago, é quem é o meu cliente.
Os prazos que não admitem erro
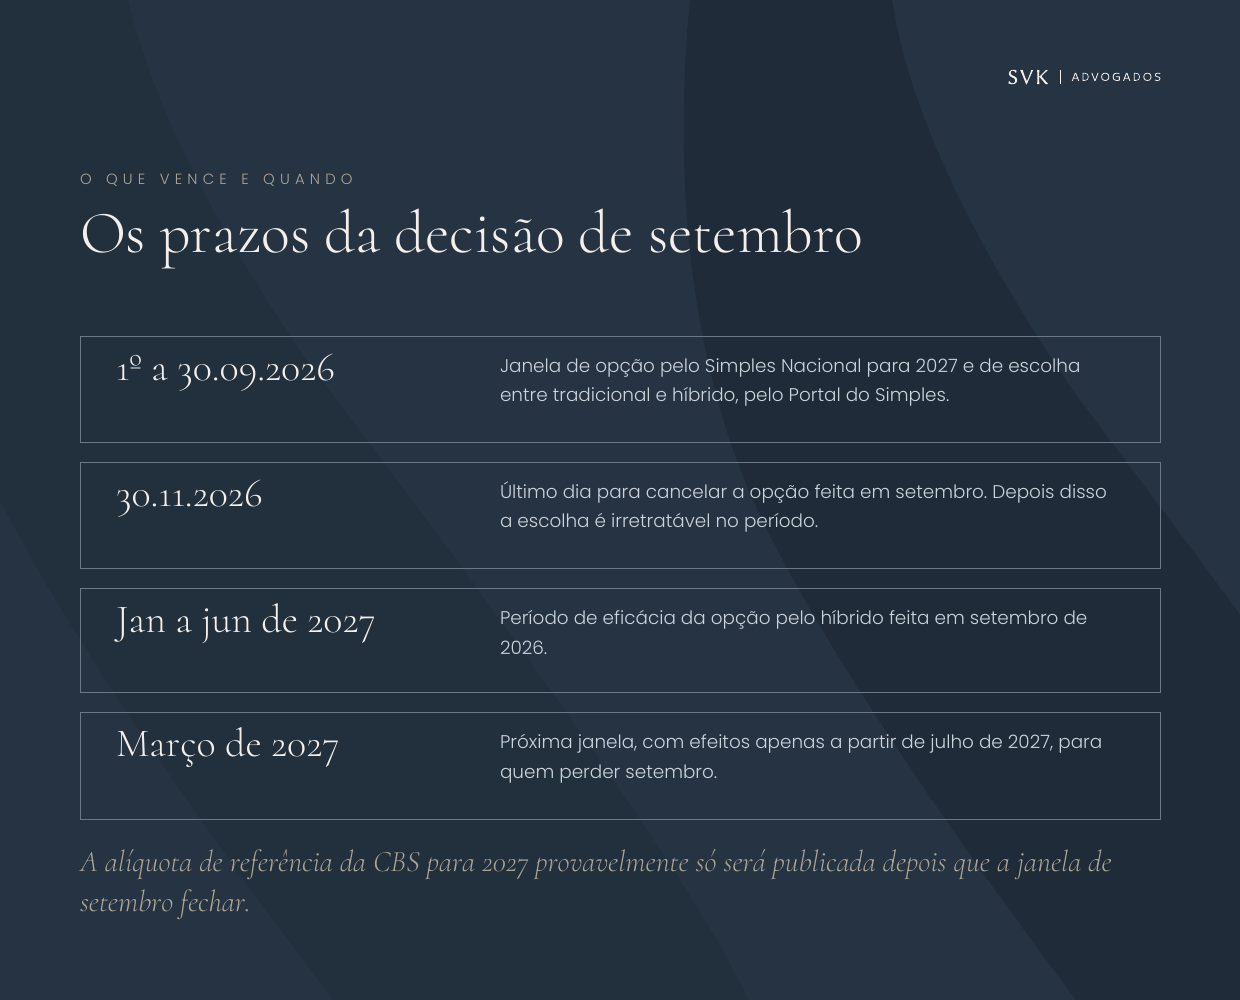
Há ainda uma assimetria de informação que precisa ser dita com clareza. A alíquota de referência da CBS para 2027 será fixada por Resolução do Senado, ao fim de um rito que envolve cálculo do TCU, e excepcionalmente em 2026 os prazos desse rito foram prorrogados em 45 dias. É provável que o número definitivo apareça depois que a janela fechar.
Você vai decidir com projeção, não com certeza. Isso não é argumento para adiar, é motivo para começar a simulação agora, sobre o faturamento real, e não na última semana de setembro.
O crédito passou a depender do seu fornecedor
Este é o ponto que mais tem passado despercebido. No sistema novo, o crédito de IBS e CBS está condicionado à existência de documento fiscal idôneo e ao efetivo recolhimento do tributo pelo fornecedor.
Se o seu fornecedor não recolher, o seu crédito pode não existir. O inadimplemento tributário dele vira custo seu.
Isso transforma seleção de fornecedor em matéria de compliance, não de compras. Regularidade fiscal e capacidade de emitir documento corretamente passam a ser critério de contratação e cláusula de contrato.
Some-se a isso o split payment, que começa em 2027, inicialmente facultativo e restrito a operações entre empresas, alcançando Pix, boleto e transferências eletrônicas antes dos cartões. Não há tributo novo sobre Pix. O que muda é o momento do recolhimento: hoje muitas empresas recebem o valor cheio e recolhem depois, usando esse intervalo como capital de giro. Com o split, o intervalo desaparece.
Seus contratos foram escritos para um sistema que vai acabar
Contratos de prestação continuada, fornecimento, locação, distribuição e representação foram redigidos com premissas de ICMS, ISS, PIS e Cofins. Esses tributos vão deixar de existir. Os contratos, não.
Quatro cláusulas merecem revisão imediata:
Preço e composição. O preço foi calculado com tributos embutidos e agora o tributo é destacado por fora. Se o contrato não diz se o valor é líquido ou bruto, você tem uma disputa pronta.
Reajuste e reequilíbrio. Reajuste por índice de inflação não cobre alteração de carga tributária. Contratos longos precisam de gatilho específico para mudança de regime, alíquota ou enquadramento.
Obrigações do fornecedor. Como o seu crédito depende da conduta fiscal dele, o contrato precisa exigir emissão correta, comprovação de regularidade e prever consequência para o descumprimento.
Responsabilidade pelo tributo. Quem absorve aumento e quem se apropria de redução. Contrato silente entrega a decisão ao Judiciário.
Quem ainda não sabe que está na fila
A reforma não alcança apenas quem já emite nota.
Locadores pessoa física entram no campo de incidência. Pela regra do regulamento, torna-se contribuinte quem tem mais de três imóveis locados e receita de aluguéis acima de R$ 240 mil no ano anterior, com gatilho próprio para quem superar R$ 288 mil no ano corrente. A inscrição no CNPJ e a emissão de documento fiscal foram adiadas para 1º de janeiro de 2027, mas o enquadramento se define pelos números de 2026. A janela de planejamento patrimonial é agora.
Condomínios edilícios, locação de bens móveis e serviços prestados ou intermediados por plataformas digitais entram no cronograma de documento fiscal em 1º de dezembro de 2026. Quem monetiza conteúdo, vende infoproduto ou presta serviço por marketplace passa a integrar uma cadeia documental que antes o ignorava.
Onde tudo isso vai dar
O que fazer nas próximas semanas
Confirmar qual data do cronograma se aplica a cada documento fiscal que a sua empresa emite, e testar se o sistema emissor já autoriza notas com os campos de IBS e CBS.
Revisar o cadastro de produtos e serviços: CNAE, itens da lista de serviços e classificações exigidas pelos leiautes. Cadastro desatualizado gera rejeição mesmo com sistema correto.
Levantar quanto do faturamento é B2B, mapear as despesas operacionais elegíveis a crédito e simular os dois cenários antes que a janela feche.
Revisar os contratos de prestação continuada, fornecimento e locação, incluindo cláusula de reequilíbrio por alteração tributária nos contratos novos.
Preparamos um material completo sobre isso
Um e-book de 24 páginas com o calendário de agosto de 2026 a janeiro de 2027, o passo a passo da decisão de setembro, o que muda em crédito e split payment, o checklist de revisão contratual e as perguntas mais frequentes.
Se surgir dúvida sobre o enquadramento da sua empresa, entre em contato conosco!
Letícia Santoro
Advogada empresarial, OAB/PR 132.191
Santoro & Vinheski Sociedade de Advogados
Materiais para download
Fontes normativas citadas
- Conteúdo informativo, atualizado em agosto de 2026, que não constitui consulta ou parecer jurídico. A legislação segue em evolução e prazos vêm sendo alterados por atos posteriores. Base normativa: EC 132/2023, LC 214/2025, LC 227/2026, Decreto nº 12.955/2026, Resolução CGIBS nº 6/2026, Ato Conjunto