STJ, Jockey Club e IPTU: o que o caso ensina às empresas
O STJ devolveu à origem a briga de IPTU do Jockey Club de SP. Entenda o caso e veja como conferir se sua empresa paga o imposto certo.
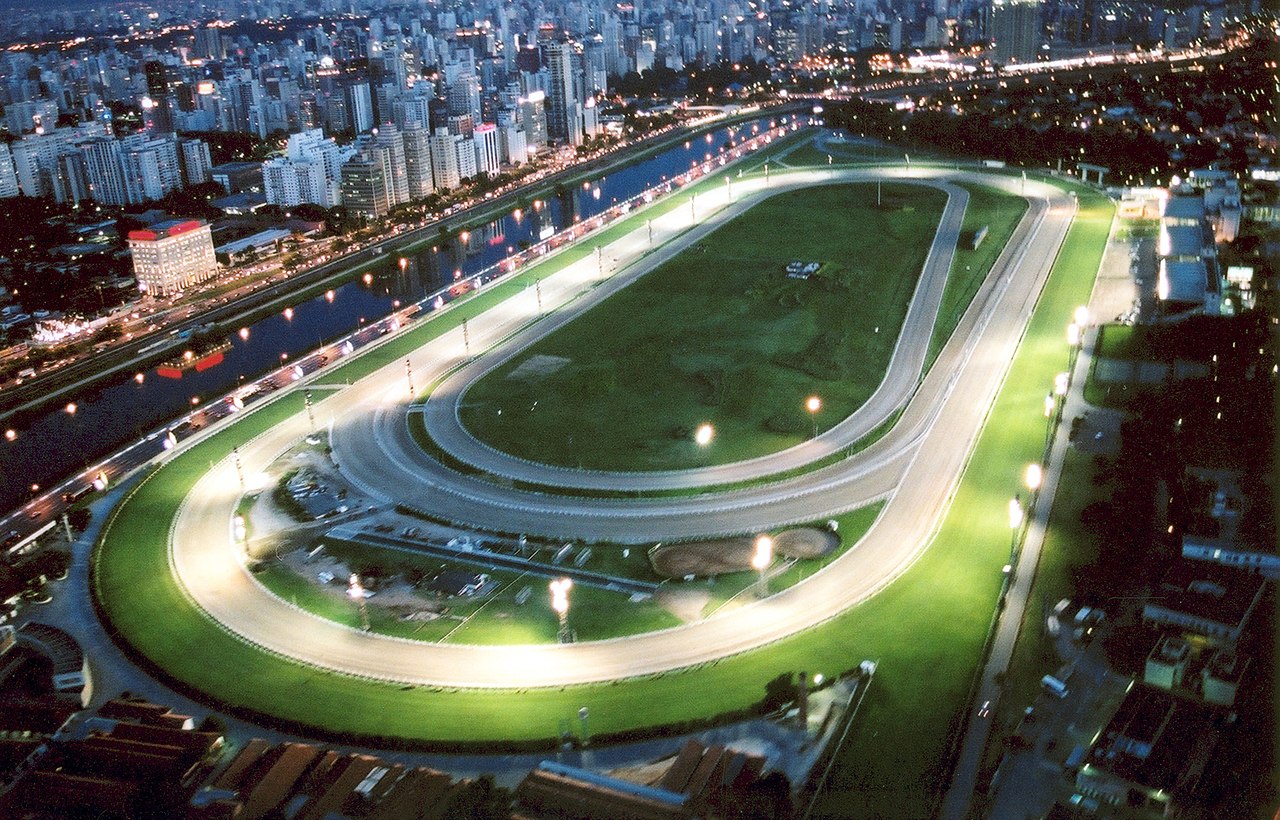
Um terreno de 619 mil m² no meio de São Paulo deve IPTU ou não? O Jockey Club discute isso com a Prefeitura há mais de 60 anos, e a dívida cobrada já passa de R$ 860 milhões.
Em junho, o caso voltou ao noticiário: o STJ devolveu a discussão para a instância de origem. Parece um problema distante, de um clube centenário. Mas a pergunta de fundo vale para muita empresa: o imposto que você paga sobre o seu imóvel é mesmo o imposto certo?
O caso em poucas linhas
O Hipódromo de Cidade Jardim foi inaugurado em 1941, num acordo com a própria Prefeitura. A condição era manter a pista funcionando para corridas de cavalo; se o clube acabasse, a área voltaria para o Município.
Desde então, a briga é sobre um ponto: se a área paga IPTU, o imposto da cidade, ou ITR, o imposto do campo. A Prefeitura cobra IPTU todo ano, entra com execuções e, em 2025, propôs ficar com o terreno para abater parte da dívida e transformar a área em parque.
Em 10 de junho de 2026, o JOTA noticiou que o STJ devolveu o caso à origem. A ministra Regina Helena Costa admitiu que a discussão seja feita por mandado de segurança, a ação mais rápida, em que as provas vão prontas desde o início. Com isso, o processo volta para a instância de origem seguir com a análise.
Ou seja: ainda não há vencedor. Mas o clube ganhou o direito de ter a tese ouvida.
A discussão de fundo
A regra geral é simples: imóvel na cidade paga IPTU; imóvel no campo paga ITR. Mas a lei olha também para o que se faz no imóvel, não só para onde ele está.
O STJ já decidiu, em julgamento que vale para casos iguais, que um imóvel em área urbana usado de verdade para atividade rural pode pagar ITR, e não IPTU. O ITR costuma ser bem mais barato.
É essa a tese do Jockey: criação e corrida de cavalos são tratadas pela lei federal como atividade rural. O clube também discute uma isenção municipal para clubes esportivos, que exclui quem trabalha com apostas.
A Prefeitura discorda: para ela, a área é urbana e o imposto é o IPTU. A decisão final vai depender das provas e de como o tribunal enxerga a atividade do clube.
O que isso tem a ver com a sua empresa
Você não precisa ter um hipódromo para cair numa discussão parecida. O IPTU é um dos impostos que o empresário menos questiona: o carnê chega, e a empresa paga.
Só que o valor depende de informações que a Prefeitura nem sempre tem certas: tamanho da área, tipo de uso, valor do metro quadrado, restrições ambientais. O próprio caso do Jockey mostra isso: a Prefeitura avaliou o terreno em R$ 95 milhões com desconto de 90%, porque a área tem proteção ambiental e quase não pode ser construída. Se a restrição derruba o valor do imóvel na hora de comprar, vale perguntar se ela também aparece na base do IPTU.
Situações que merecem um olhar mais atento:
área de produção rural, haras, viveiro ou granja dentro do perímetro urbano;
imóvel com restrição ambiental ou tombamento;
galpão ou terreno com metragem diferente da registrada na Prefeitura;
clubes, associações e entidades que podem ter isenção pela lei do município.
Checklist rápido
Antes de pagar o próximo carnê, confira:
A metragem no carnê bate com a da matrícula e com a da realidade?
O uso cadastrado (residencial, comercial, industrial) é o uso real?
O imóvel tem alguma restrição (ambiental, tombamento, área não edificável) que reduz o valor?
A atividade no imóvel pode ser considerada rural?
A lei do seu município prevê isenção para a sua atividade ou tipo de entidade?
Existe cobrança antiga em aberto ou já prescrita?
Um "não sei" em qualquer item já é motivo para revisar.
O caso do Jockey ainda vai longe. Mas ele deixa uma lição que serve para qualquer empresa: o imposto sobre o imóvel não é um valor fixo e indiscutível. Ele nasce de um cadastro, e cadastro pode estar errado.
E na sua empresa: quando foi a última vez que alguém conferiu o carnê do IPTU?
Este texto tem caráter informativo e não substitui a análise do caso concreto.
Fontes normativas citadas
- CTN, art. 32
- Decreto-Lei 57/1966, art. 15
- REsp 1.112.646/SP (repetitivo)
- Lei Municipal de São Paulo 6.989/1966